 Notas do CIO


Em seu último memorando, Howard Marks escreve sobre o Tesouro americano recomprando seus próprios títulos de longo prazo para segurar os juros. Ele chamou isso de "aplicar uma bolsa de gelo em um paciente com febre". Perto do final, um amigo pergunta se deveria vender suas ações, ao que Marks responde que não, afinal, vender para ficar em caixa em dólar não elimina o risco do dólar. Se você quer fazer algo a respeito desse risco, ele afirma, talvez precise possuir ativos em outras moedas, ouro, imóveis fora dos EUA, empresas fora dos EUA... ou criptoativos.
Marks mencionou cripto em 14 memorandos desde 2017. No primeiro, ele chamou as moedas digitais de "nada além de uma moda infundada (ou talvez até um esquema de pirâmide)". Em 2021, ele admitiu que seu ceticismo não tinha se confirmado até então. A maioria das outras menções foi cética, e várias citaram cripto como sinal de euforia excessiva do mercado. Este é o primeiro de seus memorandos em que encontro cripto aparecendo como algo que um investidor poderia possuir por razões de portfólio, em resposta a um risco específico. Para mim, isso diz muito sobre o progresso que a tese cripto fez nos últimos 10 anos.
Passei parte de setembro refletindo sobre essa mesma questão. Em um retiro de private wealth, participei de um painel que discutia se o mundo está silenciosamente se afastando do dólar. Minha resposta foi que ouro e bitcoin são duas expressões da mesma decisão: possuir algo que nenhum governo pode simplesmente emitir mais. O ouro é a versão madura, e os bancos centrais são seus maiores compradores institucionais, enquanto o Bitcoin é a versão inicial e volátil, favorecida por investidores mais jovens. Ainda não é o ouro digital, mas nossa tese de investimento é que, com o tempo, à medida que nossa sociedade se torna cada vez mais digital e a mudança geracional acontece, ele pode ser adotado amplamente como reserva de valor. Então, você pode pensar nele como uma opção sobre se tornar o ouro digital, e deve ser dimensionado de acordo com isso.
Gráfico 1 – Bitcoin em posse de governos (saldo de fim de ano)
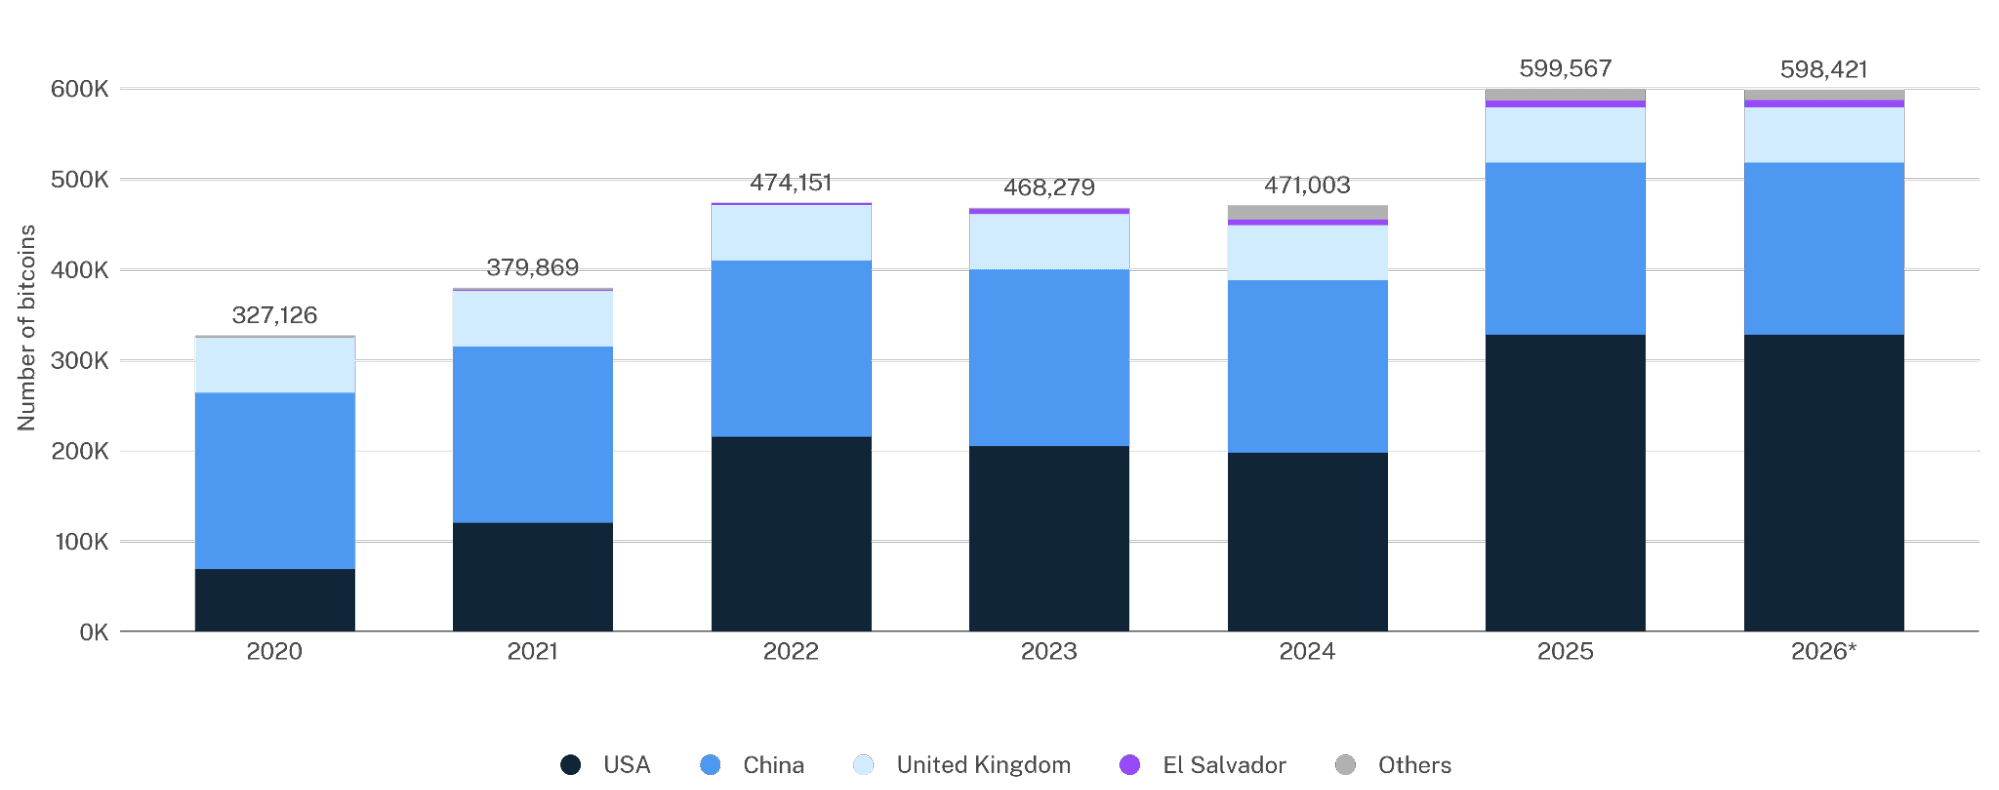
Os dados de tesouraria de bitcoin incluem não apenas compras, mas também bitcoins apreendidos. Os países incluídos em "Outros" são: Butão, Emirados Árabes Unidos, Cazaquistão, Finlândia, Venezuela e Taiwan. Alguns países, como a Ucrânia (46 mil BTC), foram excluídos porque suas posições não fazem parte do tesouro nacional. Fontes sobre apreensões judiciais incluem a CNBC. Preparado pela Hashdex Asset Management com dados da Bitcoin Treasuries, de 31 de dezembro de 2020 a 30 de setembro de 2026.
Na semana passada, tive uma conversa com um alocador institucional que possui um modelo econométrico para decidir quanto ouro possuir, mas ainda tem dificuldade em avaliar o bitcoin e se ele deveria fazer parte do portfólio. É um argumento justo, dado o histórico relativamente curto do bitcoin e as frequentes mudanças em suas correlações de preço, o que dificulta estabelecer relações estatísticas robustas com outros ativos.
Eis como penso sobre bitcoin. É uma reserva de valor emergente que se comporta como dois ativos diferentes dependendo do período que você observa, e às vezes até dependendo da semana. No fim de janeiro, quando os mercados reprecificaram para um cenário de juros mais altos após a indicação do próximo presidente do Fed, o bitcoin caiu mais de 30% em nove dias, negociando como um ativo de risco. Quando o Tesouro anunciou que dobraria suas recompras de títulos de longo prazo em 19 de agosto, ele subiu quase 20% em três dias junto com o ouro, enquanto as ações de tecnologia recuavam. Naquele momento, o bitcoin negociava como reserva de valor. Ao longo de anos, ele é uma proteção contra a desvalorização monetária: um ativo de oferta fixa mantido contra moedas que sempre podem ser expandidas. A história de 10 semanas é principalmente sobre liquidez, e a história de 10 anos é sobre oferta. E embora ambas possam ser verdadeiras, um erro comum é deixar que o ruído de curto prazo leve os investidores a descartar a tese de longo prazo.
O que acho que a maioria dos investidores não percebe é a outra metade da história do dólar: a desdolarização pode estar acontecendo nos cofres dos bancos centrais, mas a dolarização está acontecendo nos bolsos das pessoas, e cada vez mais em blockchains, que já somam mais de US$ 300 bilhões em dólares tokenizados, ou stablecoins, em circulação. Como o GENIUS Act exige que elas sejam lastreadas um a um em caixa e títulos do Tesouro de curto prazo, a maior parte dos novos crypto dollars acaba se tornando demanda por títulos do Tesouro americano de curto prazo... e uma forma de levar o dólar a lugares que os bancos não alcançam.
Gráfico 2 – Dólar como porcentagem das reservas dos bancos centrais
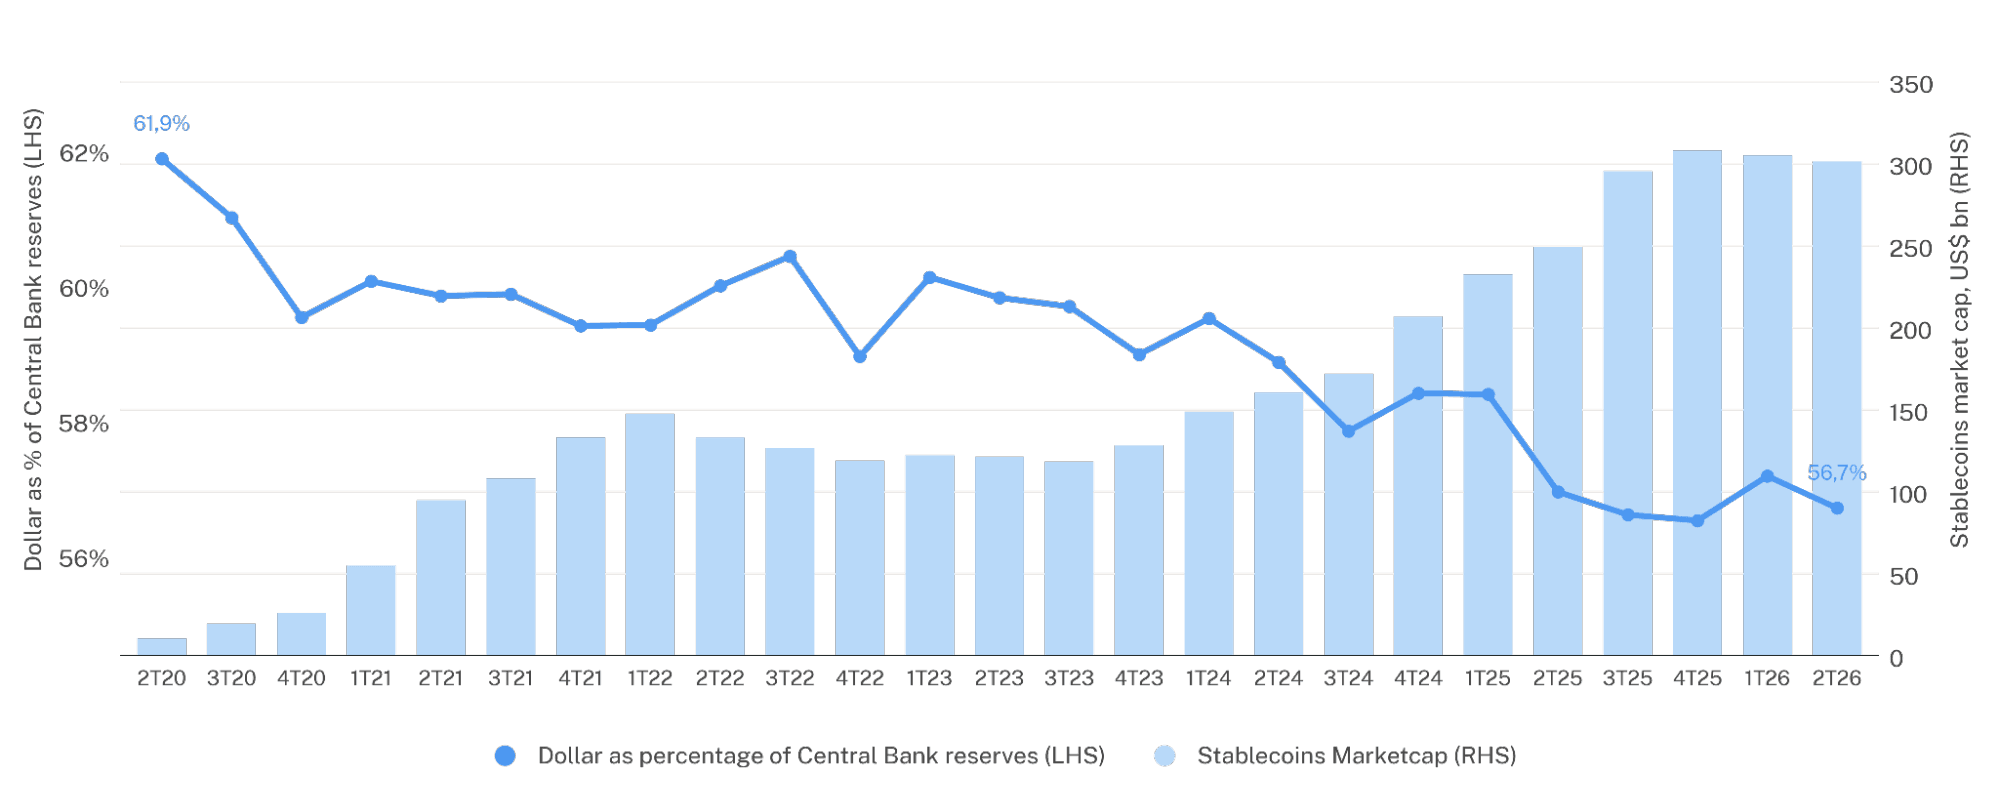
Os dados da reserva em USD nos bancos centrais são do sistema Treasury International Capital (TIC). A capitalização de mercado das stablecoins representa o valor total emitido em stablecoins e não indica impacto nas reservas dos bancos centrais. Elaborado pela Hashdex Asset Management com dados do TIC e da Messari, de 30 de junho de 2020 a 30 de junho de 2026.
O último relatório de adoção da Chainalysis mostra de onde vem essa demanda. Nos doze meses até junho, o valor de mercado de cripto caiu pela metade, mas a atividade econômica on-chain recuou apenas 1,6%, com transferências transfronteiriças de stablecoins subindo 77,5%, em pagamentos que giram em média em torno de US$ 3.000, vindos de pessoas pagando fornecedores, enviando dinheiro para casa, ou, nas palavras da Chainalysis, "tirando suas economias de uma moeda em que não confiam mais". Curiosamente, a economia cripto da América Latina cresceu quase 10%, enquanto a do mundo encolheu: a da Venezuela mais que dobrou, e o Brasil ficou em primeiro lugar entre 117 países. Onde as pessoas têm motivo para se preocupar com inflação e repressão financeira, o crypto dollar se tornou a saída.
Um americano preocupado com o dólar não ganha nada com uma stablecoin em dólar; o que ele buscaria é o ativo escasso. Para o brasileiro, quem tem dólar já deu o primeiro passo ao diversificar sua exposição ao Real. Mas ainda está exposto à desvalorização da moeda americana. Ouro e bitcoin são, portanto, o segundo passo natural, permitindo reduzir a exposição a qualquer moeda que possa ser emitida à vontade. Por isso vejo cripto dos dois lados da questão do dólar: as stablecoins ampliam o alcance global do dólar, e o bitcoin é uma posição contra a sua desvalorização. Se os poupadores americanos algum dia começassem a pensar em sua moeda da forma como os poupadores de mercados emergentes pensam (e não acho que estejamos nem perto disso), a curva de adoção seria muito diferente da que estamos vendo hoje.
Então eu concordo com o Howard Marks. Cripto entra na lista do que considerar num mundo de dólar mais fraco, e a ressalva dele também: sair do dólar não deve ser feito "em grande escala". Mas a tese não é só bitcoin. Um índice bem construído dá acesso ao bitcoin, para o lado da escassez, e às redes de contratos inteligentes onde stablecoins e ativos tokenizados são liquidados, para o lado da distribuição, sem precisar decidir qual dos dois a próxima década favorece, ou quais outras teses de investimento em ativos digitais vão florescer nos próximos anos. Para a maioria das carteiras, isso significa uma alocação de um dígito, mantida como posição estratégica, e não como trade, com rebalanceamento disciplinado para colocar a volatilidade para trabalhar. Nos EUA, os assessores com quem converso estão alocando entre 3% e 5%. No Brasil, onde o CDI ainda paga muito sem risco, o mais comum é entre 1% e 3%, e faz sentido que seja menor.
A desdolarização está acontecendo nos cofres dos bancos centrais. A dolarização está acontecendo nos bolsos dos mercados emergentes. Cripto está dos dois lados.
_____________________
A partir de 20 de janeiro de 2026, o índice mudou seu nome de Nasdaq Crypto Index (NCI) para Nasdaq CME Crypto™ Index.
Este material expressa a opinião da Hashdex Asset Management Ltd. e suas subsidiárias e afiliadas (“Hashdex”) apenas para fins informativos e não considera os objetivos de investimento, situação financeira ou necessidades individuais de um investidor ou grupo específico de investidores. Recomendamos a consulta a profissionais especializados para decisões de investimento. Os investidores são aconselhados a ler atentamente o prospecto ou regulamento antes de investir seus fundos.
As informações e conclusões contidas neste material podem ser alteradas a qualquer momento, sem aviso prévio. Nada aqui contido constitui uma oferta, solicitação ou recomendação em relação a qualquer produto ou serviço de gestão de investimentos. Esta informação não se destina a qualquer pessoa ou entidade localizada em qualquer jurisdição onde tal distribuição, publicação, disponibilidade ou uso seja contrário à lei ou regulamentação aplicável ou que sujeite a Hashdex a quaisquer requisitos de registro ou licenciamento dentro de tal jurisdição.
Essas opiniões são derivadas de estudos internos e não têm acesso a nenhuma informação confidencial. Observe que eventos futuros podem não ocorrer conforme antecipado pela pesquisa e análise de nossa equipe. Nenhuma parte deste material pode ser (i) copiada, fotocopiada ou duplicada de qualquer forma por qualquer meio ou (ii) redistribuída sem o consentimento prévio por escrito da Hashdex.
Ao receber ou revisar este material, você concorda que este material é propriedade intelectual confidencial da Hashdex e que você não irá copiar, modificar, reformular, publicar ou redistribuir este material e as informações nele contidas, no todo ou em parte, ou fazer qualquer uso comercial deste material sem o consentimento prévio por escrito da Hashdex.
Investir em qualquer veículo de investimento e criptoativos é altamente especulativo e não é destinado como um programa de investimento completo. É projetado apenas para pessoas sofisticadas que podem suportar o risco econômico da perda de todo o seu investimento e que têm necessidade limitada de liquidez em seu investimento. Não há garantia de que os veículos de investimento alcançarão seu objetivo de investimento ou devolverão qualquer capital. Não é feita nenhuma garantia ou representação de que a estratégia de investimento da Hashdex, incluindo, sem limitação, seus objetivos de negócios e investimentos, estratégias de diversificação ou metas de monitoramento de risco, será bem-sucedida, e os resultados dos investimentos podem variar substancialmente ao longo do tempo.
Nada aqui pretende implicar que a metodologia de investimento da Hashdex ou que investir em qualquer um dos protocolos ou tokens listados nas Informações possa ser considerado “conservador”, “seguro”, “livre de risco” ou “avesso ao risco”. Essas opiniões são derivadas de estudos internos e não têm acesso a nenhuma informação confidencial. Observe que eventos futuros podem não ocorrer conforme antecipado pela pesquisa e análise de nossa equipe.Certas informações contidas aqui (incluindo informações financeiras) foram obtidas de fontes publicadas e não publicadas. Tais informações não foram verificadas de forma independente pela Hashdex, e a Hashdex não assume responsabilidade pela precisão de tais informações. A Hashdex não fornece consultoria tributária, contábil ou jurídica.
Certas informações contidas aqui constituem declarações prospectivas, que podem ser identificadas pelo uso de termos como “pode”, “irá”, “deverá”, “espera”, “antecipa”, “projeta”, “estima”, “pretende”, “continua” “acredita” (ou negativos destes) ou outras variações desses termos. Devido a vários riscos e incertezas, incluindo os discutidos acima, eventos ou resultados reais, o negócio ou atividades finais da Hashdex e seus veículos de investimento ou o desempenho real da Hashdex, seus veículos de investimento ou tokens digitais podem diferir materialmente daqueles refletidos ou contemplados nessas declarações prospectivas.
Como resultado, os investidores não devem confiar em tais declarações prospectivas ao tomar suas decisões de investimento. Nenhuma das informações contidas aqui foi arquivada na Comissão de Valores Mobiliários dos EUA ou em qualquer outra autoridade governamental ou autorreguladora. Nenhuma autoridade governamental opinou sobre os méritos dos veículos de investimento da Hashdex ou sobre a adequação das informações contidas aqui.
Nasdaq® é uma marca registrada da Nasdaq, Inc. As informações acima são fornecidas apenas para fins informativos e educacionais, e nada contido aqui deve ser interpretado como aconselhamento de investimento, seja em nome de um ativo digital ou de uma estratégia global de investimento. Nem a Nasdaq, Inc. nem qualquer uma de suas afiliadas faz recomendações para comprar ou vender qualquer ativo digital, nem faz qualquer representação sobre a condição financeira de um ativo digital. Declarações sobre índices proprietários da Nasdaq não são garantias de desempenho futuro. Os resultados reais podem diferir materialmente dos expressos ou implícitos. O desempenho passado não é indicativo de resultados futuros. Os investidores devem realizar sua própria due diligence e avaliar cuidadosamente os ativos antes de investir. RECOMENDA-SE OBTER UM ACONSELHAMENTO DE UM PROFISSIONAL FINANCEIRO.